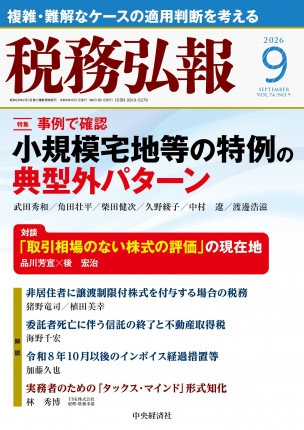
「委託者死亡に伴う信託の終了と不動産取得税」(地方税法の改正経緯から考える都道府県税事務所による課税対応)について執筆しました。
委託者兼受益者の死亡による信託終了時、法定相続人である帰属権利者への不動産取得税課税の動きがあります。
本稿では、地方税法の改正経緯に照らし、地方税法73条の7第4号ロにより非課税と解すべきことを論じ、受益者連続信託にも同様に妥当することを示しました。
安心して民事信託を活用できる環境整備に向け、あるべき解釈論の確立に向けた嚆矢となれば幸いです。
【実務解説】委託者死亡に伴う信託の終了と不動産取得税
~地方税法の改正経緯から考える都道府県税事務所による課税対応
(執 筆)海野千宏(みなと綜合法律事務所 弁護士)